Harga Properti Melambat, Apakah Negative Equity Mulai Menjadi Risiko?
PROPERTY MARKET | Property Trends
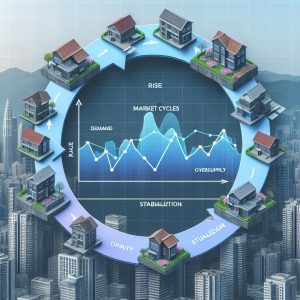
Pergerakan harga properti tidak selalu berjalan dalam satu arah. Ketika harga rumah mengalami perlambatan, perhatian biasanya tertuju pada penjualan, daya beli konsumen, suku bunga, hingga kemampuan masyarakat memperoleh pembiayaan.
Namun ada satu istilah yang menarik untuk diperhatikan dalam kondisi pasar seperti ini: negative equity.
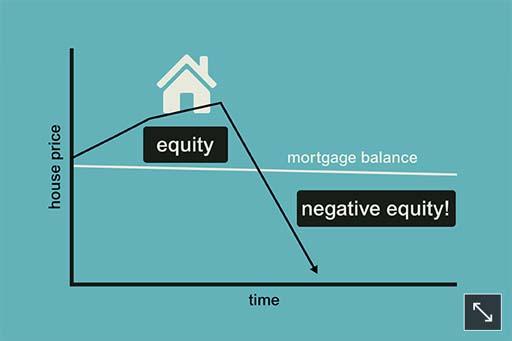
Negative equity terjadi ketika nilai pasar sebuah properti lebih rendah dibandingkan sisa pinjaman yang masih harus dibayar pemiliknya.
Sebagai contoh sederhana, seseorang membeli rumah seharga Rp800 juta dengan pembiayaan KPR. Beberapa tahun kemudian, sisa utangnya masih Rp700 juta, tetapi nilai pasar rumah tersebut turun menjadi Rp650 juta. Secara sederhana, terdapat selisih negatif sebesar Rp50 juta.
Kondisi seperti ini menjadi perhatian karena pemilik rumah tidak hanya menghadapi perubahan harga aset, tetapi juga masih memiliki kewajiban kepada pemberi pinjaman.
Bagaimana dengan pasar properti Indonesia?
Data Bank Indonesia menunjukkan bahwa harga properti residensial primer pada triwulan II 2026 tumbuh 0,69% secara tahunan (yoy). Angka tersebut menunjukkan bahwa harga masih tumbuh, tetapi pertumbuhannya relatif terbatas.
Pada periode yang sama, penjualan properti residensial primer tercatat mengalami kontraksi 2,36% yoy, meskipun membaik dibandingkan kontraksi pada triwulan sebelumnya.
Artinya, kondisi pasar Indonesia tidak dapat begitu saja disebut sebagai pasar yang mengalami penurunan harga secara luas.
Justru perlambatan pertumbuhan harga menjadi salah satu hal yang menarik untuk diamati.
Mengapa negative equity perlu diperhatikan?
Risiko negative equity biasanya lebih berkaitan dengan kombinasi beberapa faktor.
Pertama, harga pembelian properti. Pembeli yang masuk pada harga relatif tinggi memiliki ruang yang lebih kecil apabila harga pasar kemudian mengalami koreksi.
Kedua, besarnya pembiayaan KPR. Semakin besar proporsi utang terhadap nilai properti, semakin besar pula sensitivitas pemilik terhadap perubahan harga.
Ketiga, jangka waktu kepemilikan. Pada periode awal KPR, sebagian pemilik masih memiliki saldo pinjaman yang relatif besar.
Keempat, kondisi pasar lokal. Harga properti tidak selalu bergerak sama antara satu kota, kecamatan, bahkan satu kawasan dengan kawasan lainnya.
Karena itu, melihat harga rumah secara nasional saja belum tentu cukup untuk memahami risiko pada sebuah properti tertentu.
Bagaimana dengan Bogor?
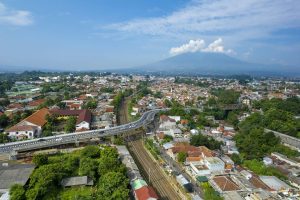
Bogor menjadi wilayah yang menarik untuk diamati karena perkembangan kawasan hunian terus berlangsung di berbagai koridor.
Pertumbuhan perumahan baru, pembangunan infrastruktur, akses menuju Jakarta, serta perubahan fungsi kawasan dapat memengaruhi permintaan dan harga properti secara berbeda-beda.
Rumah yang berada di kawasan dengan akses transportasi, fasilitas publik, pusat perdagangan, dan lapangan pekerjaan yang berkembang dapat memiliki dinamika pasar yang berbeda dengan rumah di kawasan yang pasokannya jauh lebih besar daripada permintaannya.
Karena itu, istilah “harga properti Bogor” sebenarnya terlalu luas.
Pergerakan harga rumah di satu kecamatan belum tentu mencerminkan kondisi kecamatan lainnya.
Harga naik belum tentu berarti investasi berjalan baik
Ada satu hal penting yang sering terlupakan.
Kenaikan harga properti secara nominal tidak selalu berarti pemilik memperoleh keuntungan yang besar secara riil.
Pemilik juga perlu memperhitungkan biaya transaksi, pajak, bunga KPR, biaya renovasi, pemeliharaan, serta biaya lain selama masa kepemilikan.
Sebaliknya, perlambatan harga tidak otomatis berarti pemilik mengalami kerugian.
Jika seseorang membeli rumah untuk ditempati dalam jangka panjang dan nilai manfaat hunian tetap tinggi, keputusan tersebut memiliki pertimbangan yang berbeda dengan seseorang yang membeli properti semata-mata untuk dijual kembali dalam waktu singkat.
Apa yang perlu diperhatikan calon pembeli?
Fenomena negative equity memberikan satu pelajaran penting bagi calon pembeli rumah: jangan hanya melihat harga properti hari ini.
Sebelum mengambil KPR, calon pembeli dapat mempertimbangkan:
- harga rumah dibandingkan dengan properti sejenis di kawasan tersebut;
- jumlah uang muka dan besarnya pembiayaan;
- kemampuan membayar cicilan dalam jangka panjang;
- potensi perkembangan kawasan;
- akses transportasi dan fasilitas;
- tingkat permintaan rumah di kawasan tersebut;
- serta kemungkinan menjual kembali properti apabila kondisi berubah.
Dengan kata lain, membeli rumah bukan hanya persoalan “mampu membayar cicilan atau tidak”, tetapi juga memahami karakter aset yang dibeli.
Negative equity belum menjadi kesimpulan untuk Indonesia
Untuk saat ini, data harga properti residensial Indonesia belum menunjukkan bahwa pasar nasional sedang mengalami penurunan harga secara luas.
Namun, perlambatan pertumbuhan harga merupakan perkembangan yang layak dipantau, terutama bagi pembeli dengan tingkat pembiayaan yang tinggi.
Bagi pasar seperti Bogor, pengamatan yang lebih spesifik di tingkat kawasan akan jauh lebih menarik.
Apakah harga rumah di kawasan tersebut benar-benar naik? Seberapa cepat? Apakah transaksi masih aktif? Dan apakah harga jual kembali mampu mengikuti perkembangan cicilan KPR?
Pertanyaan-pertanyaan tersebut dapat menjadi bagian penting dalam membaca pasar properti ke depan.
Bagi Rora Property, isu negative equity bukan sekadar istilah finansial. Ia merupakan pintu masuk untuk melihat hubungan antara harga rumah, KPR, daya beli, dan perkembangan sebuah kawasan.
Karena pada akhirnya, nilai sebuah properti tidak hanya ditentukan oleh harga yang tercantum pada iklan, tetapi juga oleh kemampuan pasar untuk mempertahankan nilai tersebut.
Rora Property — Membaca Berita, Pasar, dan Kawasan Properti.